钠电规模化量产
9月16日,四川钠美科技1.5GWh全极耳大圆柱钠电量产线在四川巴中投产。
厦门海辰储能发布785Ah钠电储能方案,计划2027年量产交付。
钠电池正在从样品验证走向GWh级交付。
核心信号不是替代锂电,而是在特定场景打开锂电覆盖不了的增量市场。
01
成本追赶优势在场景
钠电电芯成本已降至0.35至0.40元/Wh,与磷酸铁锂价差缩小至0.1元/Wh以内,预计2026年底至2027年实现成本平价。
华泰证券测算,即使锂价继续下行,钠电在2028年后仍具成本优势。
但把钠电竞争力简单归结为“比锂电便宜”,会错过更大的产业信号。东北证券指出,钠电的核心价值在于“开辟新市场,而非替代锂电”。
高寒储能、长时储能、启停电源、AIDC备电——这些是锂电难以经济覆盖的场景。
钠电的战略价值,是打开锂电覆盖不了的增量场景。
02
订单和产能同步落地
钠电最突出的优势是超宽温域。
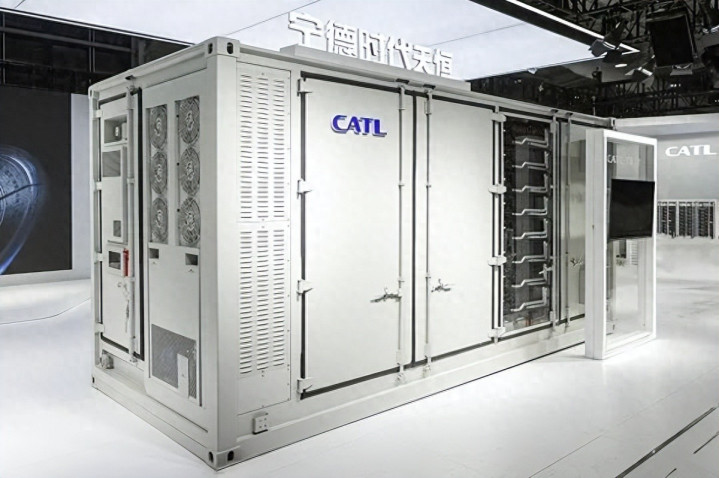
宁德时代天恒钠电系统在零下20℃容量保持率92%,覆盖零下40℃至60℃。
这直接切中了AIDC备电和高寒储能的痛点——锂电需要复杂温控,钠电可以降低配套成本,提升极端工况下的供电稳定性。
其9月已交付首批钠电储能系统,全年目标GWh级出货,并切入AIDC算力基础设施配套场景。
钠锂协同正在成为AIDC储能的重要趋势。
海外同步打开。宁德时代7月一周内拿下欧洲7GWh订单,与荷兰Alfen签5GWh、与东欧Solarpro签2GWh,核心武器正是低温性能。
03
材料才是瓶颈
制约钠电放量的最大变量在材料端。
硬碳负极是国内明显短板,有效产能少、价格难降。
预计2026年下半年至2027年上半年,硬碳负极和高性能正极材料仍存在缺口。
前驱体路线分歧明显,生物质基量产领先但依赖进口椰壳,煤基/沥青基降本潜力大但成熟度偏低。
正极方面,聚阴离子已确立主导,2025年出货占比77%。
容百科技实现规模化量产并配套宁德时代,万华化学开辟煤基、树脂基两条硬碳路线。
钠电的放量节奏,取决于硬碳负极的产能爬坡速度。
04
钠电的增量场景明确
电产业化的核心变量,正在从“锂价走势”转向“自身降本空间与场景兑现次序”。
2030年钠电需求达800GWh,其中储能占钠电需求接近八成。
短期看硬碳负极产能和宁德时代GWh级交付的兑现节奏。
中长期看AIDC和高寒储能的示范落地,以及钠电在储能招标中的实际中标比例。
钠电不是在抢锂电的饭碗,而是在打开锂电够不着的新市场。
信通配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯