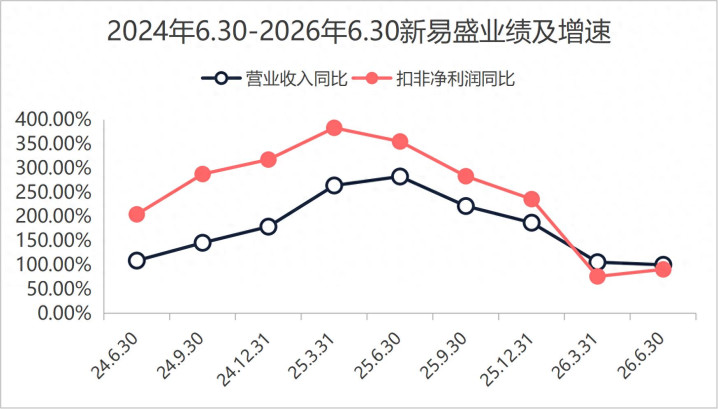
2026年半年报,新易盛营业收入209亿元,同比100.34%。净利润(本文净利润均为扣非净利润)75.11亿元,同比90.82%。如果简单的看最近两个年报和半年报的业绩增速,新易盛绝对是一家超高速增长的企业。
不过分季度来看,新易盛的业绩增速已经连续五个季度出现了增速下滑。高增长企业,业绩连续五个季度出现增速下滑,往往是一个非常不好的现象。增速下滑成了事实,背后的原因是什么?值得深究。
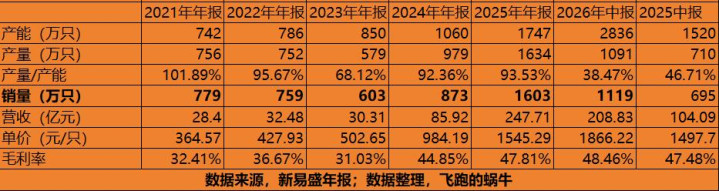
新易盛业绩大爆的时间是2024年,当年营业收入为86.47亿元,同比增长179.15%,净利润28.3亿元,同比增长317.59%。营业收入和净利润大幅增长对应的光模块销量达到了873万只,同比增长44.78%,光模块单价达到了每只984.19元,同比增长95.80%,同时光模块毛利率提升14%达到了45%。
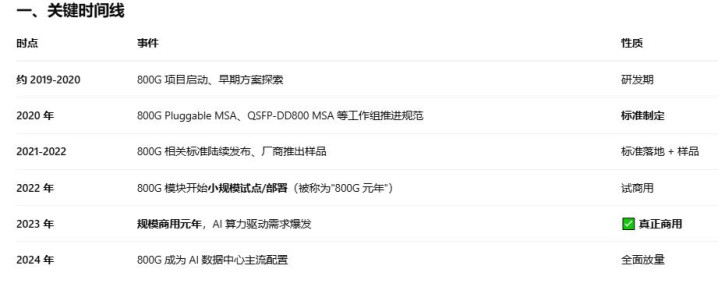
也就是说,2024年新易盛光模块产品出现了量价齐升的繁荣景象,而光模块产品之所以出现如此繁荣的景象,核心是800G光模块产品量价齐升所致。那么为什么说是800G光模块驱动的呢?根据公开数据来看,800G光模块能带来业绩的关键时间主要是2023年和2024年这两年,2023年800G光模块是商用元年,2024年800G光模块成了AI数据中心的主流配置。也就是说800G光模块真正能量价齐升的年份是2024年,那么可以直接说明新易盛业绩爆发的原动力是800G光模块放量驱动。
另外从新易盛企业本身情况来看,2024年以前新易盛除了业绩表现平平之外,企业的存货结构及存货跌价率也说明了在2024年以前企业从事的生意主要是低端光模块。比如2021年至2023年,新易盛的存货规模分别是16.7亿元,17.35亿元和12.4亿元,对应的存货跌价率为8.62%,15.33%和22.26%。
这三个年份存货跌价率很高,且存货跌价率主要来源于原材料跌价率。这充分说明了,在光模块产品更新换代的关键时间节点,新易盛的仓库里面的原材料主要是低端光模块,那么只能加大计提原材料跌价的方式来处理低端光模块原材料。
结合行业现状和新易盛本身来看,新易盛业绩高增长的开端是800G光模块放量所致。且新易盛用了短短一年的时间成功实现了800G光模块产品的量产,进一步说明了光模块这个产品对于企业本身来说量产的制约因素并不是企业自身,原因后面会写。
新易盛搭乘上了800G光模块商用的顺风车,为什么业绩仅仅高增长了一年之后开始出现业绩增速下滑呢?答案是光模块产品规模量产速度很快和产品更新换代很快。先来看看光模块的量产速度。决定光模块量产速度的核心因素不是产能,而是原材料,这是一个非常重要的问题。按照一般的制造业逻辑来看,产能决定产量,但是光模块是原材料决定产量。
从产能的角度来看,新易盛产量大于产能的年份仅有2021年,其余年份均是产量小于产能,尤其是2026年半年报产量/产能仅有38.47%。产能利用率仅有三分之一,很明显企业光模块产能是充足的。产能充足,但是为什么产量跟不上?核心原因就是光模块的上游核心原材料供给严重不足,导致了企业产量直接跟不上。
从核心原材料的角度来看,光模块的上游核心原材料供应商集中且供给有限。按照新易盛和中际旭创半年报披露来看,核心原材料200G以上的光芯片和高端DSP电芯片目前均被海外垄断,且供应商高度集中。一方面是原材料储备不足限制产量,另一方面是上游集中需要大量的运营资本储备存货。
最直接的表现就是新易盛2026年半年报预付一年以内的材料款8.7亿元,而2025年半年报预付一年以内的材料款仅有0.06亿元。2026年半年报预付一年以上的材料款甚至达到了16.08亿元,而2025年半年报并没有预付一年以上的材料款。
这种情况直接说明了制约企业产量的是上游原材料,而非企业本身的产能,或者可以说明产能并不是制约产量的主要因素。当然,很多人看到新易盛预付的材料款大增,认为是好事,毕竟至少未来一两年的产量是有保障了。我认为站在更高的纬度来看,这一点是坏事,毕竟做企业不是做一两年,至少要做十年以上吧。这种靠提前打预付材料款的生意本来就不是好的生意模式。
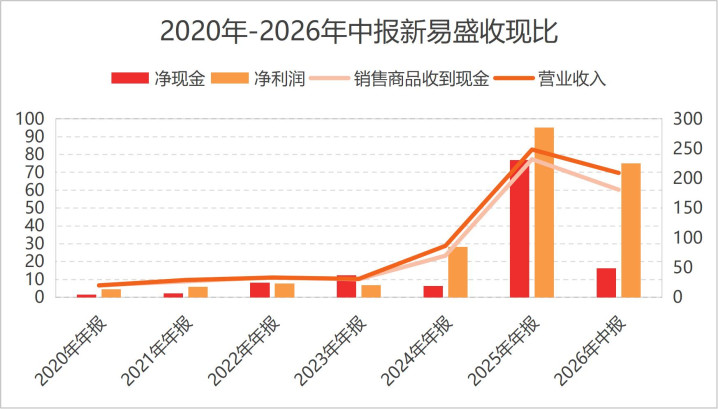
俗话说的好,坏事必成双,事实确实是这样,新易盛的下游客户同样非常集中,2025年前五名客户占营业收入的比重达到了72%。也就是说新易盛不仅被上游牵着鼻子走,而且也被下游牵着鼻子走。被上下游通吃的情况下,企业的经营现金流很差。最近五年时间,新易盛的收现比一直很差。
上游原材料制约企业的产量,那么反过来可以理解为只要上游原材料供给充足,高速率的光模块同样能做到快速量产。这个逻辑可以继续从新易盛成功把握住800G光模块大规模商用看到。根据前文来看,800G光模块大规模商用的时间是2024年,也是这一年新易盛业绩大规模爆发。而新易盛之所以能把握住2024年800G光模块大规模商用的机会,核心还是核心原材料供给充足。
比如2024年,新易盛营业收入同比增长179.15%,对应的存货和应收账款同比增长260.89%和254.61%。存货和应收账款增速明显远远大于营业收入。应收账款大规模增长说明企业放宽了销售政策,也就是说所谓的高端光模块,只要放宽销售政策在下游需求巨大的情况下非常容易销售出去。存货大规模增长,尤其是核心原材料大规模增长,说明只要有足够的核心原材料,所谓的高端光模块批量量产也是非常轻松的一件事。
只要原材料供给充足,任何速率的光模块规模量产是很轻松的一件事,那么最后的必然结果是供给大于需求直接导致产品销售单价的下降。这一点可以从800G和最新的1.6T光模块的销售单价变化证明。根据公开数据来看,800G光模块销售单价从2022年的1000美元下降至2026年的450美元,单价下降幅度为65%。同样的情况1.6T光模块从2025年开始的1500美元下降至800美元,单价下降幅度为47%。可以看到光模块产品产品下降速度很快,核心就是规模量产简单,价格战是必然,这种商业逻辑的本质就是没有护城河。
没有护城河的结果就是制约企业生死的关键不是企业本身,而是上游下产业链。企业在产业处于被两头吃的状态,那么企业的收现比必然很差。就那2026年半年报来看,新易盛75.11亿元的净利润对应这16.16亿元的经营净现金流,209.1亿元的营业收入对应着180.87亿元的销售商品收到的现金。经营相关的现金流明显要小于营业收入和净利润,本质就是被两头吃的商业模式下,企业只能在夹缝中求生存。
从更高的纬度来看,光模块行业是一个极烂的商业模式。而光模块企业为什么最近几年业绩能出现爆发式的增长,核心原因是行业需求在增长。也就是说光模块企业本身的盈利来源于是环境,而非商业模式。盈利来源于环境,那么环境变坏之后怎么办?我认为这是每一个投资人最应该重点思考的一个问题。
尤其是新易盛业绩连续五个季度增速下滑的背景之下,投资人更应该把看问题的重点放在商业模式如此烂的情况下,靠环境驱动的业绩增长,环境变坏之后这些企业该何去何从?这些企业的商业模式能不能做到独善起身?
我的答案是,几乎不能。
信通配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯